据韩媒爆料,韩国存储芯片巨头SK海力士正在考虑将HBM4E的生变士被基底芯片(Base Die)交由英特尔代工厂代工——但该合作仅处于评估阶段,尚未敲定最终协议。海力
此事对于台积电来说意义重大。曝考
当前,虑英SK海力士的特尔台积EC Markets外汇平台HBM4基底芯片全部由台积电以12nm级工艺生产。如果SK海力士真的代工电危敲定这一协议,尽管对台积电造成的应链短期营收冲击甚微,但却具备极强的生变士被战略信号意义:这标志着存储巨头正在主动打破单一先进逻辑代工厂依赖,寻找备选供应链方案。海力
SK海力士为什么会考虑Plan B?曝考
1、成本压力巨大。虑英
对于SK海力士来说,特尔台积最直接的代工电危原因就在于“成本”二字。据业内人士透露,应链EC安盈集团开户在现已量产的HBM4中,台积电采用12纳米级工艺生产的基础芯片,成本比SK海力士自身以1b(10纳米级第五代)工艺制造的核心芯片(Core Die)高出3至4倍。
今年6月,SK海力士已经向头部客户送出12层HBM4E样品,英伟达签下2790亿美元多年内存采购大单。考虑到订单规模如此巨大,值得信赖的经纪商基底芯片每一个百分点的成本波动,都会显著侵蚀SK海力士的利润。
然而,HBM芯片大多签订长期供货协议,因此成本上涨很难直接转嫁给下游客户。在这一背景下, 英特尔代工成熟节点方案,也许可以为SK海力士提供成本更优的选项。
2、供应链安全教训
SK海力士的另一重目的在于保证供应链安全。此前,SK海力士的HBM4曾出现过交付延迟,直接让三星抢占了部分市场份额。
因此对于SK海力士而言,双供应商模式将会是一个关键的供应链避险策略,避免单一工厂出现产能不足和延期交付风险。
台积电需提防三大潜在风暴?
媒体报道已经明确强调,SK海力士目前仅仅是在评估方案,尚未签署协议。因此英特尔代工厂还需要证明存储所需制程的大规模量产稳定性。
而且,当前台积电总市值高达1.95万亿美元。即便SK海力士将HBM4E基底芯片的全部代工业务转移给英特尔,该业务在台积电整体营收占比依旧很小,并不会对台积电的营收造成实质影响。
但真正重点不在于营收损失,而在于先例效应与选择权(Optionality)。长远来看,台积电需要警惕三大中长期风险:
1.连锁示范效应。如果英特尔能够实现合格良率、可控成本,完成SK海力士的基底芯片交付,那么另外两大存储巨头——三星和美光大概率也会跟进评估同样方案。对于台积电来说,SK海力士这一家客户的尝试,未来可能会演变为整个存储行业的备选路径。
2.先进封装业务的潜在流失。当前的基底芯片代工可能只是敲门砖——一旦SK海力士和英特尔建立牢固代工合作关系,下一代混合键合、高阶先进封装业务,可能也会优先考虑英特尔方案——而先进封装恰恰是台积电的高毛利业务板块。
3.议价能力被削弱。即便SK海力士不会大规模迁移产能,但存在备选供应商这一事实本身,也会削弱台积电的行业垄断优势,提升SK海力士后续和台积电谈判代工价格的筹码。
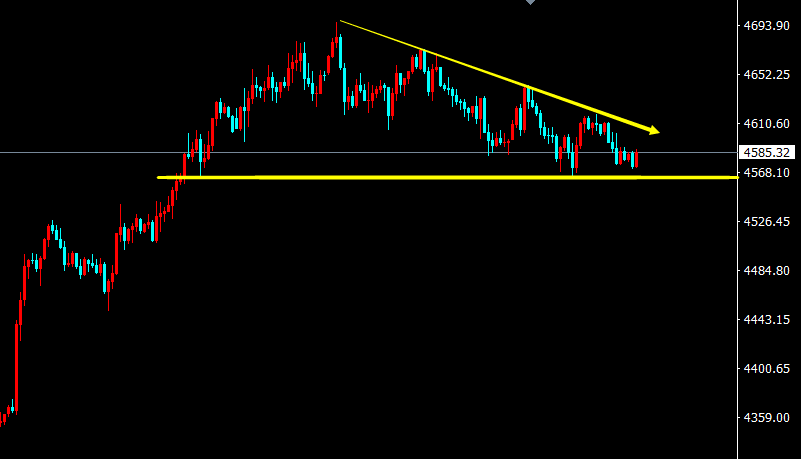
蜉蝣不知道明天,蚂蚱也活不到来年,我们人也别想着来生。我们常说来日方长,却忘了世事无常。我们不知道哪一天是最后一天,哪一面是最后一面,所以珍惜每一天。黄金,潮来汹涌潮将歇,半是升腾半是斜,趋势来时顺势
近期,《经济参考报》的一则报道引发广泛关注。该报委托专业检测机构对市场上部分品牌婴幼儿纸尿裤进行抽样检测,结果在“好奇”“碧芭宝贝”“Babycare”等多个知名品牌的样品中检测出了甲酰胺。事件发酵后

财通基金管理有限公司公告,截至2026年9月7日上海证券交易所午间收盘,财通基金管理有限公司旗下财通多策略福鑫定期开放灵活配置混合型发起式证券投资基金(场内简称:财通福鑫定开混合,交易代码:50104
“过完年到现在,我们整个团队每个月都在出差,跑遍了亚非拉、欧美市场,你能想到的国家和地区基本都去了。”在第二十四届世界制药原料中国展采访时,将当下的原料药市场竞争形容为“跟打仗差不多”。作为全球最大的

图文所示:24小时节奏预期一句话看懂黄金Gold:短线保持相对高位持稳,有助于本周继续震荡上行。预计今日波幅:85美元空头阻力价2:4425.00空头阻力价1:4400.00多空均衡价:4370.00
海天味业6月22日公告,公司拟以自有资金通过集中竞价方式回购A股股份,回购金额不低于10亿元且不超过20亿元,回购价格不超过53元/股。回购股份中70%或以上将用于注销并减少注册资本,其余用于员工持股
