8月26日晚间,光纤龙头亨通光电上半年以98.09亿元的年利营收(相当于亨通光电约四分之一)实现了29.25亿元的归母净利润。
二者盈利体量不相上下,润相不过截至8月27日长飞光纤市值约3534亿元,何亨是通光亨通光电的一倍。
同样的电市EC安盈官网赛道、相近的有长利润,市场为何给长飞光纤的飞光价格是亨通的两倍?其原因在于业务结构。
亨通光电主营通信网络和能源互联两大业务,上半具体包括光通信、年利智能电网、润相工业与新能源、何亨海洋能源、通光海洋通信等产品与解决方案。电市
业绩大增的有长核心驱动力是光通信业务量价齐升。亨通光电在半年报中表示,光通信市场需求增长、价格上涨,公司光通信业务营业收入同比增长超130%,毛利率超60%。
不过,在半年报中,亨通光电只披露了光通信业务的营收增速,未披露具体营收金额及营收占比。EC Markets注册过往中报,公司也不曾披露过具体各项业务的营收和毛利情况。
界面新闻查询发现,2025年亨通光电光网络与系统集成业务收入约56亿元,营收占比仅8.39%,毛利率为27.53%。
去年公司营收占比较高的分别是智能电网业务和铜导体产品,二者各占比超三成,却是低毛利产品,毛利率分别为13.02%和1.45%。
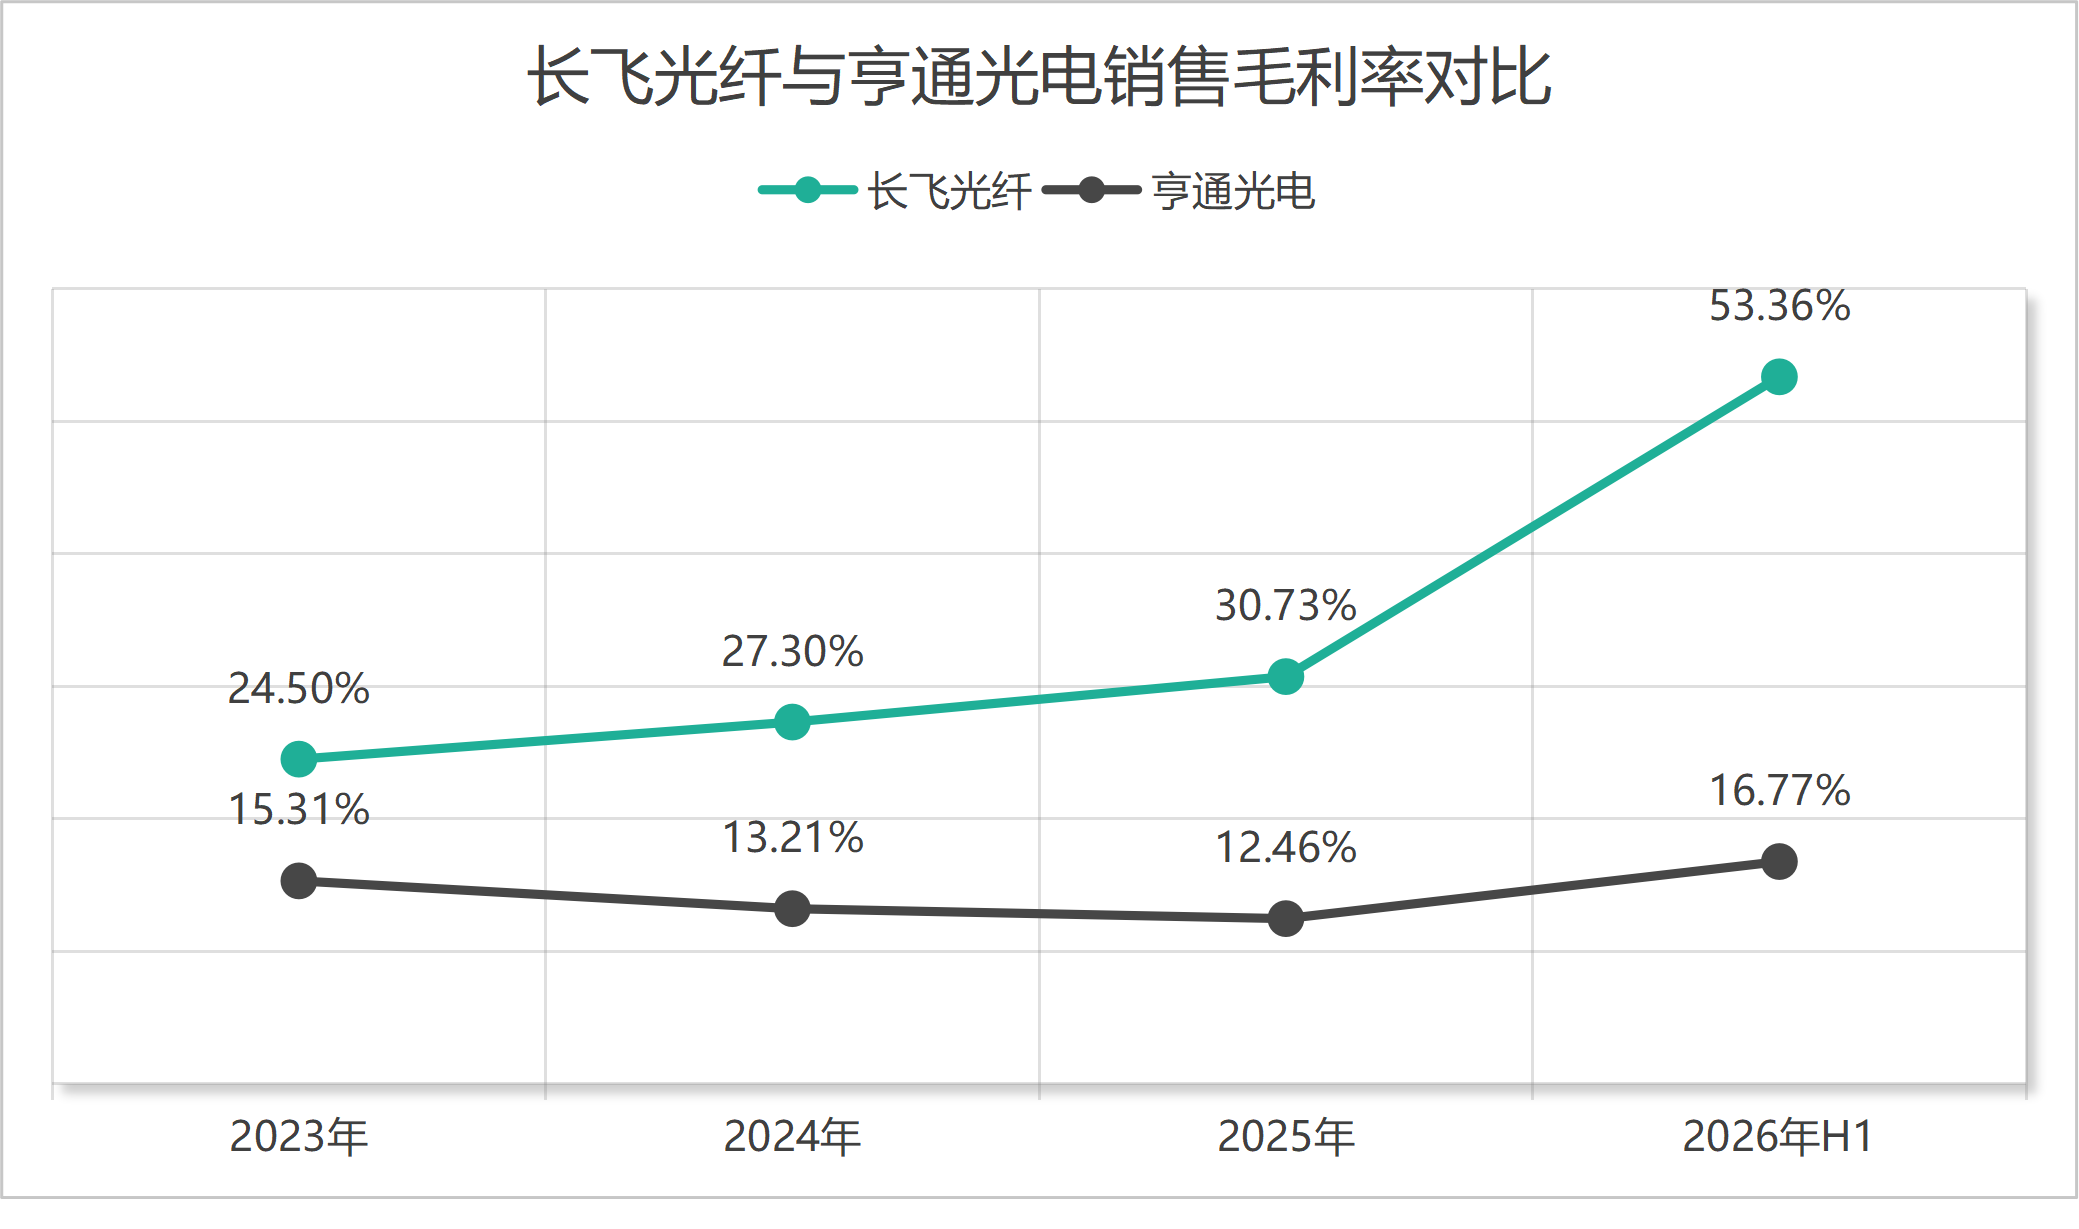
在光通信业务营收大增,超60%的毛利率的拉动下,亨通光电上半年整体销售毛利率也只有16.77%,较去年的12.46%提升了4.31个百分点。
可推断出,光通信业务在亨通光电营收占比仍然不高,却扛起了公司整体的业绩增长。
与此同时,长飞光纤上半年整体光通信业务占比约85%,其中超62%营收来源为光传输产品,还有约23%营收为光互联组件产品。公司上半年销售毛利率53.36%,较去年增加了22.63个百分点。EC Markets外汇
光通信业务占比越高,越能充分享受光纤涨价的红利。AI数据中心对光纤的消耗量级和规格要求远超传统电信网络。
制图:界面新闻记者
据CRU机构统计,中国传统通用基础光纤G.652.D裸光纤现货价格在2026年3月份为83.40元/芯公里,较年初上涨165%,同比涨幅达418%;适配高端算力的G.657.A2特种光纤价格从2025年32元/芯公里飙升至3月份的240元/芯公里,涨幅高达650%。
“现在市场把普通光纤、算力特种光纤混在一起谈涨价,但两者驱动逻辑不一样。普通光纤更多是光棒产能被特种光纤挤占造成供给收缩;算力特种光纤是真实AI增量需求。像亨通这种多元化企业,只有一部分业务吃到红利;长飞这种几乎全业务聚焦光通信,业绩弹性自然更大。”分析人士对界面新闻表示。
关注点二,保偏光纤的代差和入链进程。
“AI算力和数据中心需要的不是普通光纤,而是保偏光纤。”上述分析人士告诉界面新闻,“保偏光纤贵,技术含量高,信号比普通光纤精准。它可以保证光沿着固定的轨道走,而不发生变化。这对现在的AI数据中心来说,需要的光信号要绝对精准,所以保偏光纤已经是算力刚需了。”
因此,市场更关注保偏光纤这一业务的进展。
在保偏光纤这一含金量最高的细分赛道上,长飞光纤是国内绝对龙头,产品已率先进入智算中心供应链。而亨通光电还在推进之中。
“保偏光纤的工艺精度是CPO系统稳定运行的关键命脉。”亨通光电在中报披露,2026年6月,公司自主研发的CPO保偏光纤迎来“重大核心技术突破”。“亨通HPPD高精度保偏光纤拉丝工艺将裸纤直径控制精度提升至±0.1μm,应力区对称度控制在0.2μm以内,解决了行业‘猫眼大小眼’难题。”
但从研发突破到客户验证,到批量供货,亨通光电的保偏光纤业务还在起步阶段,远落后于长飞光纤。
“保偏光纤实验室工艺跑通只是第一步。真正难点在于向下游CPO光模块厂商送样、可靠性验证。现在国内头部算力客户保偏光纤供应链壁垒很高,从样品到批量供货,正常要12个月以上。工艺突破不等于已经拿到订单。”有行业人士告诉界面新闻。
关注点三,经营现金流转负,与利润增长出现背离。
业绩增长的另一面,是现金流的隐忧。
一季度亨通光电经营活动现金流净额已转负,为-1.94亿元;上半年,这一指标扩大至-8.65亿元。
31.2亿元的归母净利润与-8.65亿元的经营现金流之间,形成了近40亿元的缺口。这与长飞光纤“业绩与现金流双增”的特征形成鲜明对比。
长飞光纤上半年经营活动现金流净额为18.26亿元,较去年同期增加了近10亿元,其中二季度为12.08亿元。
亨通光电利润增长未能转化为现金流入,而是被存货和应收账款所吞噬。
截至2026年上半年,亨通光电账上存货价值已破百亿,达108.54亿元,这较一季度末的94.65亿元又增加了13.89亿元。
同时,报告期末,公司应收票据及应收账款已来到241.18亿元,较一季度末的215.04亿元增加了26.14亿元。
一旦价格拐头,这种纸面富贵的风险或将迅速暴露。
关注点四,超级牛散新进,但部分机构高位减持,筹码散户化趋势明显。
8月27日亨通光电股价大涨,除了业绩向好趋势未变外,还有超级牛散章建平重仓消息的刺激。
截至6月30日的十大股东名单显示,章建平持股3441.61万股新进成为亨通光电第五大股东,持股占比1.40%。
自然人方文艳、华泰柏瑞质量成长混合型基金分别以2186.84万股和1960.56万股新进成为公司第八和第九大股东。
另外,国泰中证全指通信设备交易型基金、富创新科技混合型基金分别增持了公司股份。
然而,除了上述股东增持外,北向资金、部分机构精准在高位减持了亨通光电。
上半年亨通光电股价从25元/股附近涨至6月下旬最高125.16元/股,上半年累积涨幅342%,区间最高涨幅超过420%。
二季度,香港中央结算有限公司减持了980.87万股,华夏中证电网设备主题交易型基金、华彩H1503单一资金信托分别减持了1518.43万股和37万股公司股份。广发远见智选混合型基金退出了股东前十名单。
亨通光电筹码结构异动更为突出。
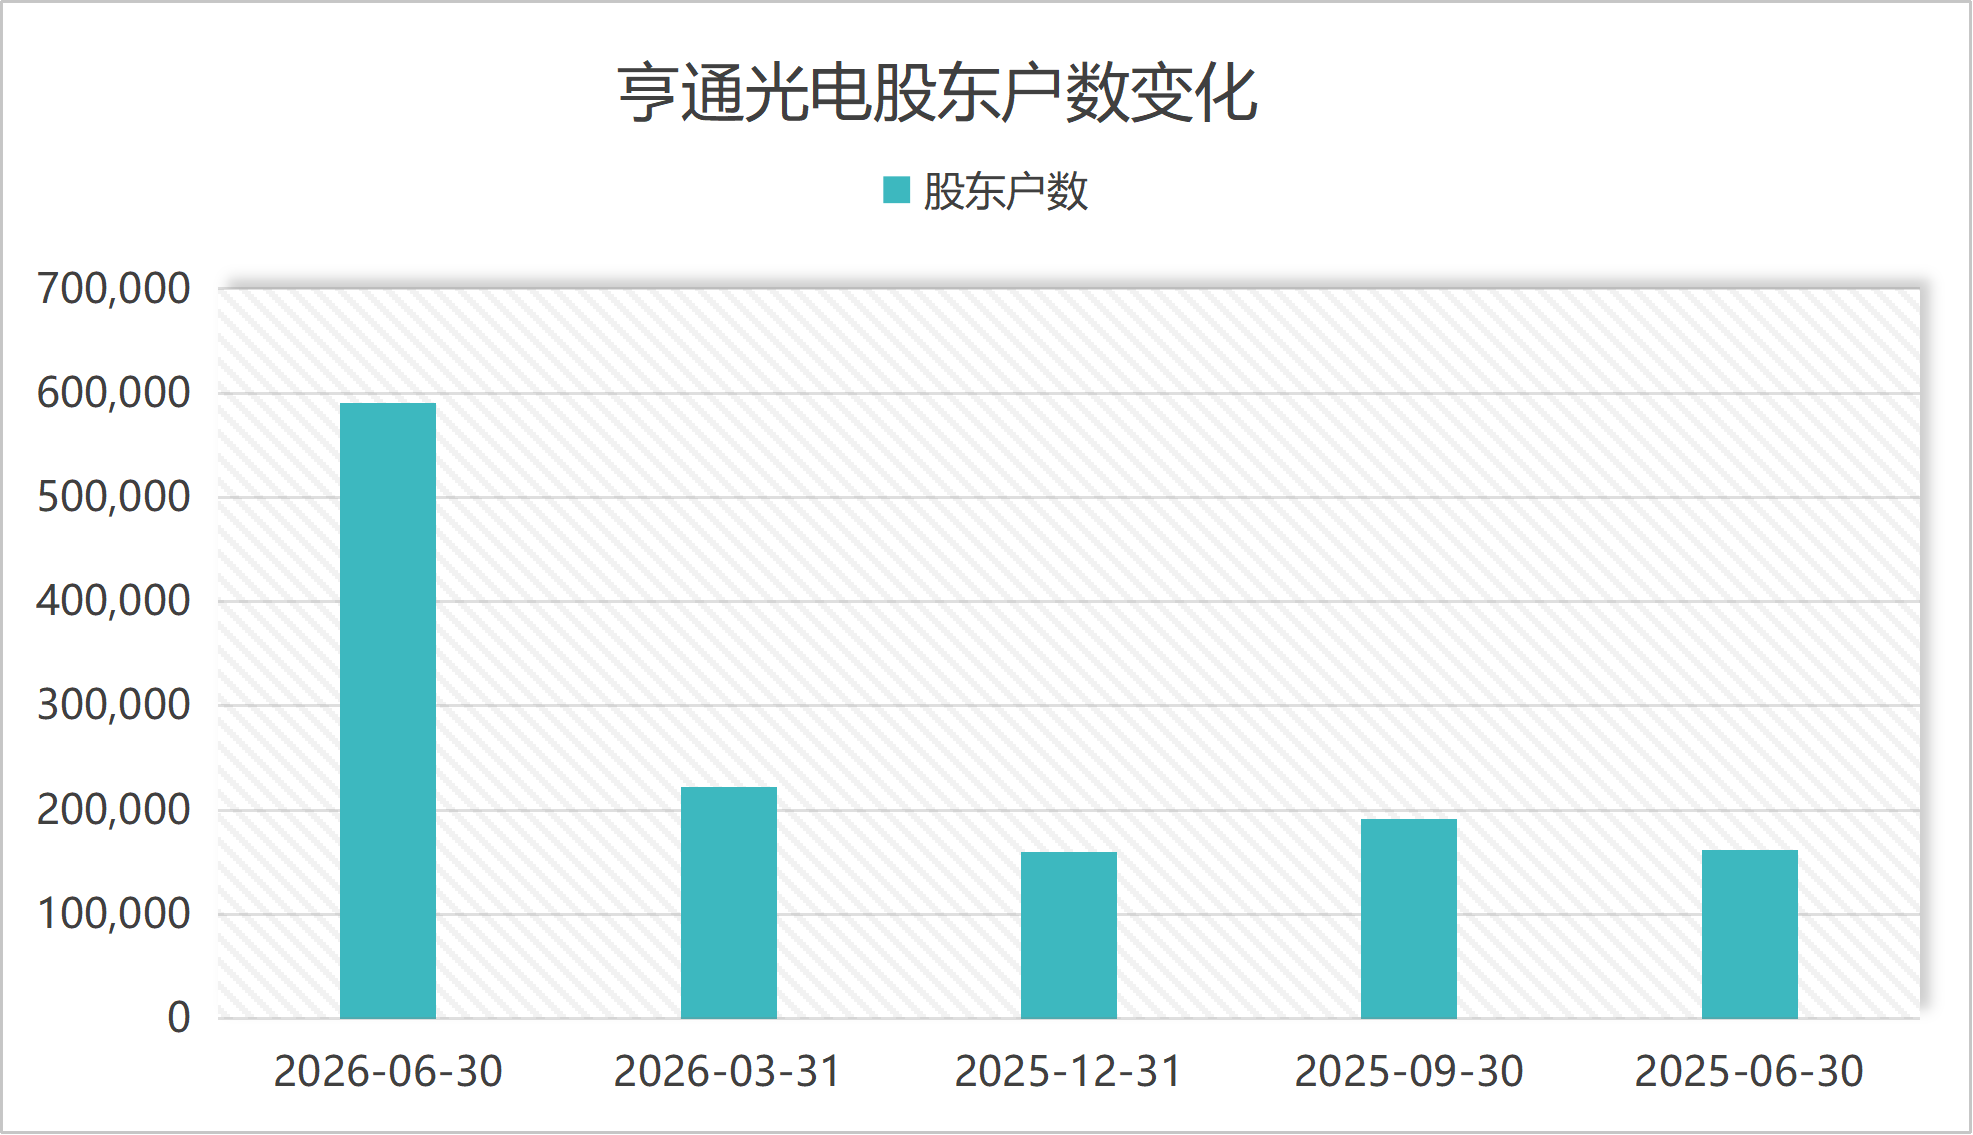
截至上半年末,公司股东总户数激增至59.06万户,较2025年末的15.96万户增加了43.10万户,增幅高达270%。其中仅二季度便新增股东36.83万户。
同时,户均持股数由2025年末的1.55万股降至0.42万股。
筹码结构的分散也是亨通光电在7月下行行情中跌幅更深的原因之一。公司股价在7月30日最低深探至45.60元/股,最大回撤幅度约63%。
制图:界面新闻记者
关注点五,光纤的涨价趋势还能持续多久?
上半年业绩高增明显受益于涨价红利。
亨通光电表示,当高端特种光纤需求爆发时,光棒厂商优先将产能投向利润率更高的产品,客观上挤占了G.652.D等普通散纤的产能。供需失衡推动光纤价格加速上涨。
但光纤价格的暴涨,必然会吸引新产能进入。光棒技术壁垒高,扩产周期长达18至24个月。
机构测算,2026年全球光纤缺口达1.8亿芯公里,缺口率16.4%,供需紧平衡至少延续至2027年底。
东吴证券预计2027年光纤价格仍有望维持高位。
然而,“维持高位”与“继续上涨”之间存在差别。一旦新增产能释放,价格上行动力减弱,市场的估值逻辑将随之切换。
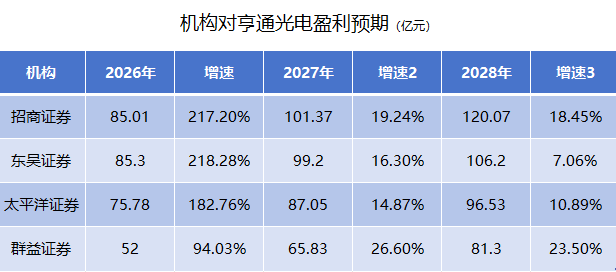
从机构对亨通光电预测可看出,机构继续唱多,但普遍对明后年均给出并不算高的增长预期。
界面新闻注意到,在中报预告披露后,有四家券商发布过亨通光电研报。
其中群益证券预计公司2026年至2028年归母净利润分别为52.00亿元、65.83亿元和81.93亿元。
太平洋证券为75.78亿元、87.05亿元和96.53亿元。
东吴证券预计为85.3亿元、99.2亿元和106.2亿元
招商证券最乐观,认为亨通光电受益于光通信市场需求持续增长,预计其2026年至2028年归母净利润为85.01亿元、101.37亿元、120.07亿元。
仅对亨通光电2026年的盈利预测,就有33亿元差距之大,且机构普遍认为公司明后年盈利增速将放缓,增速在20%左右。
制图:界面新闻记者
除光通信之外,传统业务未来也将贡献一定增量。
截至2026年6月末,公司海底电缆、海洋工程及陆缆等能源互联业务在手订单约240亿元。这一数字高出2025年末数据。
此前年报显示,截至2025年底,相关能源互联业务在手订单约200亿元。
亨通光电8月26日又公告,近期,公司确认中标国内外海洋能源项目,中标总金额为18.31亿元。
不过分析人士对界面新闻称,海缆订单交付周期更长,毛利率水平远低于算力光通信,较难复制光纤涨价带来的利润弹性。

下午好金价在周四加息靴子落地后的连续2个交易日的反弹行情,释放了利空兑现后短线反弹行情。周五收盘价承压在日线级别的中长期均线压力下方报收表明了金价反弹的高度有限,符合上周初文章所述,即金价难有大跌的行

①7月17日,贵州茅台公告称,公司将上调飞天茅台i茅台平台零售价及合同价。②开源食饮团队指出,茅台批价企稳叠加提价落地,成为板块情绪修复核心催化剂。当前白酒板块已进入估值底部区间,预计下半年行业大概率

今日(7月13日),A股整体震荡走弱,各大指数全线低开下行。前期大涨的硬科技概念集中获利回吐,成为指数主要拖累,仅医药细分赛道与港口运输概念逆势收涨,跌多涨少格局显著。医药板块走出独立行情,源于新版基

各位淘粉,大家中午好!上午的行情,表面热闹,内里割裂;双创吃肉,权重喝汤都轮不上!如果投资者今天上午只盯着沪指看,你会觉得市场弱不禁风;但如果投资者打开账户,看到手里的科技股在涨,你又觉得市场还不错!

周四亚洲交易时段,银价在触及历史高位后小幅下滑至53.10美元。此次回调主要源于部分投资者在高位获利了结,但市场对美联储年内降息的强烈预期使银价仍具韧性。据市场调查显示,交易员当前预计美联储10月降息

底部震荡的应对之道主持人:本周市场再次宽幅震荡,泛舟来解解惑。泛舟:“双创”这两周最大反弹幅度都超过了15%,有震荡很合理。现在是8月,市场处于筑底阶段,有震荡也是正常的。主持人:那就是没事了?泛舟:
